

Highlight Berita:
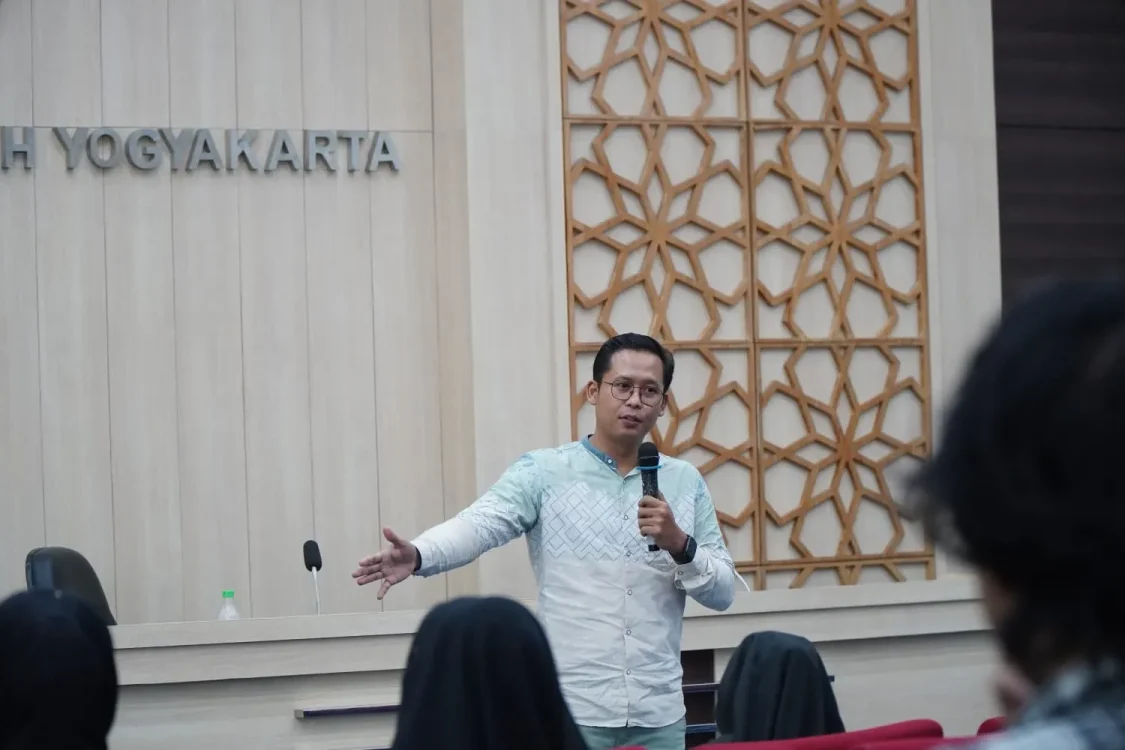
Headline.co.id, Yogyakarta ~ Paparan tren di media sosial hingga kemudahan layanan Buy Now Pay Later (BNPL) dinilai mulai memengaruhi cara masyarakat menentukan kebutuhan dan mengambil keputusan pembelian, bahkan ketika kemampuan pendapatan tidak sejalan dengan tingkat konsumsi. Ragil Satria Wicaksana, SEI., MSI., RIFA, Business Mindfulness Educator sekaligus Dosen S1 Prodi Perbankan Syariah Universitas Alma Ata, menilai tekanan sosial dan standar kehidupan yang terbentuk di ruang digital dapat membuat keputusan konsumen menjadi bias. Kondisi tersebut semakin relevan ketika media sosial, perdagangan elektronik, dan teknologi finansial memberi kemudahan masyarakat membeli barang atau jasa dengan pembayaran yang dapat ditunda.
Ragil yang juga menjabat Kepala Regional DIY IARFC Syariah Indonesia menyebut level kesadaran pelanggan dalam menentukan pilihan produk saat ini dapat berada pada kondisi bias. Menurut dia, terjadi distorsi terhadap makna “butuh” karena tuntutan dan tekanan sosial atau social forces yang berkembang seiring semakin intensifnya keterlibatan masyarakat dalam interaksi digital.
Fenomena tersebut menunjukkan bahwa keputusan konsumsi tidak lagi selalu dibangun berdasarkan pengetahuan dan kebutuhan intrinsik. Viralitas informasi barang dan jasa di media sosial dapat mendorong seseorang membeli sesuatu tanpa terlebih dahulu mempertimbangkan tingkat kepentingannya.
Konten ini adalah Iklan dari Platform MGID. Headline.co.id tidak terkait dengan materi konten ini.
Kondisi itu dapat dibaca melalui Hukum Say atau Say’s Law of Markets yang pertama kali diperkenalkan dalam A Treatise on Political Economy pada 1803. Salah satu gagasannya dikenal melalui prinsip “supply can create its own demand” atau penawaran dapat menciptakan permintaannya sendiri.
Dalam dinamika pemasaran modern, gagasan tersebut terlihat melalui kompetisi produsen dalam menciptakan nilai sekaligus membangun daya tarik produk. Media sosial kemudian menjadi salah satu ruang utama untuk melakukan persuasi kepada konsumen melalui paparan konten secara terus-menerus.
“Standar TikTok” Ubah Tolok Ukur Gaya Hidup
Salah satu fenomena yang disoroti adalah munculnya apa yang disebut sebagai “Standar TikTok”. Istilah tersebut menggambarkan kondisi ketika masyarakat menjadikan konten populer dan viral di media sosial sebagai tolok ukur kehidupan sosial, ekonomi, kesehatan, hingga hubungan personal.
Berdasarkan laporan Digital Indonesia 2026 yang dipublikasikan We Are Social dan Meltwater sebagaimana tercantum dalam bahan tulisan, TikTok termasuk lima aplikasi media sosial teratas bersama WhatsApp, Instagram, Facebook, dan YouTube.
TikTok disebut memiliki dominasi sebesar 78,4 persen. Indeks pengguna aktif dan total waktu penggunanya mencapai 100 persen, sementara rata-rata waktu penggunaan berada di kisaran satu jam 53 menit setiap hari.
Paparan konten tersebut kemudian dapat membentuk standar mengenai kecantikan, gaya hidup, kesuksesan karier, pola asuh, hubungan pasangan, pernikahan, hingga tren sosial yang dianggap ideal.
Ketika seseorang merasa harus menyesuaikan diri dengan standar yang berkembang di lingkungan sosial, risiko munculnya Fear of Missing Out atau FoMO juga meningkat. Kondisi itu membuat individu merasa tertinggal apabila tidak mengikuti tren yang sedang populer.
Dalam perspektif perilaku konsumen, kondisi tersebut dapat berkaitan dengan karakter pembelian psiko-sosial sebagaimana dibahas Holbrook dan Heirschman pada 1982. Konsumen melakukan pembelian bukan semata karena kebutuhan, melainkan untuk menyesuaikan diri dengan komentar, harapan, dan persepsi lingkungan sosial.
BNPL Perluas Daya Beli di Luar Batas Pendapatan
Dampak lain yang ikut mendapat perhatian adalah semakin luasnya penggunaan skema Buy Now Pay Later. Kemudahan akses media sosial, perdagangan daring, serta berkembangnya teknologi finansial memungkinkan konsumen melakukan transaksi sekarang dan menunda pembayaran hingga waktu berikutnya.
Research and Markets yang dikutip dalam artikel FinTech Futures memproyeksikan pasar BNPL Indonesia meningkat dari 7,57 miliar dolar AS pada 2024 menjadi 13,59 miliar dolar AS pada 2030.
Pertumbuhan tersebut disebut menjadi salah satu yang tercepat di Asia Tenggara dan didorong transformasi digital serta bertambahnya konsumen yang menggunakan telepon seluler maupun perangkat digital.
Keberadaan BNPL pada akhirnya mengubah hubungan antara tingkat pendapatan dan kemampuan membeli. Gaji atau pendapatan yang sebelumnya menjadi batas alami dalam konsumsi dapat diperluas karena pembayaran tidak harus dilakukan seluruhnya ketika transaksi berlangsung.
Kajian Yossy Imam Candika dan rekan-rekan dalam Journal of Management and Digital Business pada 2025 yang dicantumkan dalam bahan juga menunjukkan hubungan antara teknologi finansial, paparan pemengaruh sosial, dan perilaku pembelian.
Dalam konteks penelitian terhadap mahasiswa, penggunaan BNPL disebut berkaitan dengan gaya hidup konsumtif di kalangan generasi muda.
Pendapatan dan Pengeluaran di DIY Jadi Gambaran Risiko
Kondisi tersebut juga dapat dilihat dari perbandingan pendapatan dan pengeluaran masyarakat di Daerah Istimewa Yogyakarta.
Berdasarkan publikasi Badan Pusat Statistik 2026 yang digunakan dalam bahan, rata-rata pendapatan bersih pekerja bebas berusia 25 sampai 54 tahun mencapai sekitar Rp1.583.200 per bulan.
Pada periode yang sama, rata-rata pengeluaran per kapita sebulan masyarakat perkotaan dan perdesaan di DIY untuk makanan mencapai Rp748.182. Adapun pengeluaran untuk kebutuhan bukan makanan mencapai Rp1.010.683.
Dengan demikian, rata-rata total pengeluaran per kapita per bulan mencapai Rp1.758.865.
Angka tersebut lebih tinggi apabila dibandingkan dengan rata-rata pendapatan bersih kelompok pekerja bebas yang menjadi contoh dalam tulisan. Perbandingan itu menunjukkan pentingnya kemampuan mengatur pengeluaran ketika akses konsumsi semakin mudah melalui layanan digital.
Kemudahan pembayaran pada platform perdagangan elektronik seperti Shopee, Tokopedia, dan layanan lainnya dapat memperbesar ruang konsumsi ketika terintegrasi dengan layanan teknologi finansial.
Pada saat yang sama, standar kehidupan yang terbentuk melalui media sosial turut berpotensi meningkatkan keinginan seseorang untuk mengikuti gambaran kesuksesan atau kemapanan yang ditampilkan di ruang digital meskipun harus menggunakan pembayaran tertunda.
Waspadai “Pseudo-Certainty” dalam Keputusan Finansial
Ragil kemudian menawarkan pendekatan untuk melihat perilaku tersebut melalui konsep pseudo-certainty atau kepastian semu.
Konsep tersebut menggambarkan situasi ketika keputusan seseorang terlalu banyak ditentukan pandangan, perspektif, maupun rekomendasi pihak eksternal.
Pandangan orang lain memang dapat menjadi salah satu pertimbangan dalam pembelian. Philip Kotler dan rekan-rekannya dalam Manajemen Pemasaran terbitan Pearson pada 2022 juga menjelaskan adanya pertimbangan opinion of others dalam keputusan individu.
Namun, pandangan pihak lain seharusnya hanya ditempatkan sebagai informasi tambahan, bukan menjadi sumber utama validasi dan pengakuan atas keberhasilan seseorang.
Apabila penilaian dan komentar orang lain terus dijadikan parameter kesuksesan hidup, individu berpotensi berada dalam kondisi kepastian semu karena standar tersebut dapat berubah mengikuti selera dan perkembangan tren.
Regulasi Diri Jadi Benteng Menghadapi Tren Konsumsi
Langkah berikutnya adalah memperkuat self-regulation atau regulasi diri.
Konsep tersebut berkaitan dengan kemampuan seseorang menentukan arah dan mengendalikan perilaku, pikiran, serta emosinya dalam berinteraksi dengan lingkungan.
Teori Kognitif Sosial Albert Bandura pada 1986 menjelaskan manusia memiliki kemampuan membangun kontrol terhadap perilaku melalui hubungan timbal balik dengan lingkungan.
Dalam pengelolaan keuangan, regulasi diri dapat diterapkan dengan menetapkan prioritas pengeluaran, meningkatkan sumber pendapatan, serta lebih berhati-hati sebelum mengambil keputusan finansial.
Pendekatan tersebut penting agar seseorang tidak harus terlebih dahulu mengalami kerugian sebelum menyadari perlunya pengelolaan keuangan yang lebih disiplin.
Kenali Risk Appetite dan Risk Tolerance
Upaya lainnya dilakukan dengan mengidentifikasi risk exposure atau eksposur risiko dalam kehidupan.
Eksposur risiko menggambarkan kemungkinan risiko yang dihadapi seseorang dari berbagai aktivitas, termasuk aktivitas ekonomi.
Dengan mengenali risiko sejak awal, individu dapat memetakan risk appetite atau selera risiko dan risk tolerance atau tingkat toleransi terhadap risiko.
Pemahaman tersebut membantu seseorang menentukan jenis risiko yang masih dapat diterima, risiko yang sebaiknya dihindari, serta batas kemampuan menanggung konsekuensi apabila risiko tersebut benar-benar terjadi.
Kemampuan tersebut dinilai penting dalam membangun resiliensi finansial atau daya tahan seseorang ketika menghadapi tekanan maupun krisis keuangan.
Salah satu pendekatan pengelolaan keuangan yang dapat digunakan adalah rasio 50:30:20 yang dikenal melalui Senator Amerika Serikat Elizabeth Warren.
Melalui pembagian tersebut, sebanyak 50 persen pendapatan dialokasikan untuk kebutuhan atau needs, 30 persen untuk keinginan atau wants, sementara 20 persen digunakan untuk tabungan maupun investasi atau saving.
Pendekatan semacam itu menjadi semakin relevan ketika konsumen menghadapi berbagai pilihan barang dan jasa yang terus dipromosikan melalui media sosial maupun platform perdagangan digital.
Di tengah berkembangnya “Standar TikTok” dan kemudahan BNPL, tingkat pendapatan semestinya tetap menjadi salah satu dasar utama dalam menentukan kemampuan konsumsi. Kemampuan membedakan kebutuhan dan keinginan, mengatur prioritas, serta memahami kapasitas finansial menjadi bagian penting agar gengsi sosial tidak mengambil alih keputusan ekonomi seseorang.