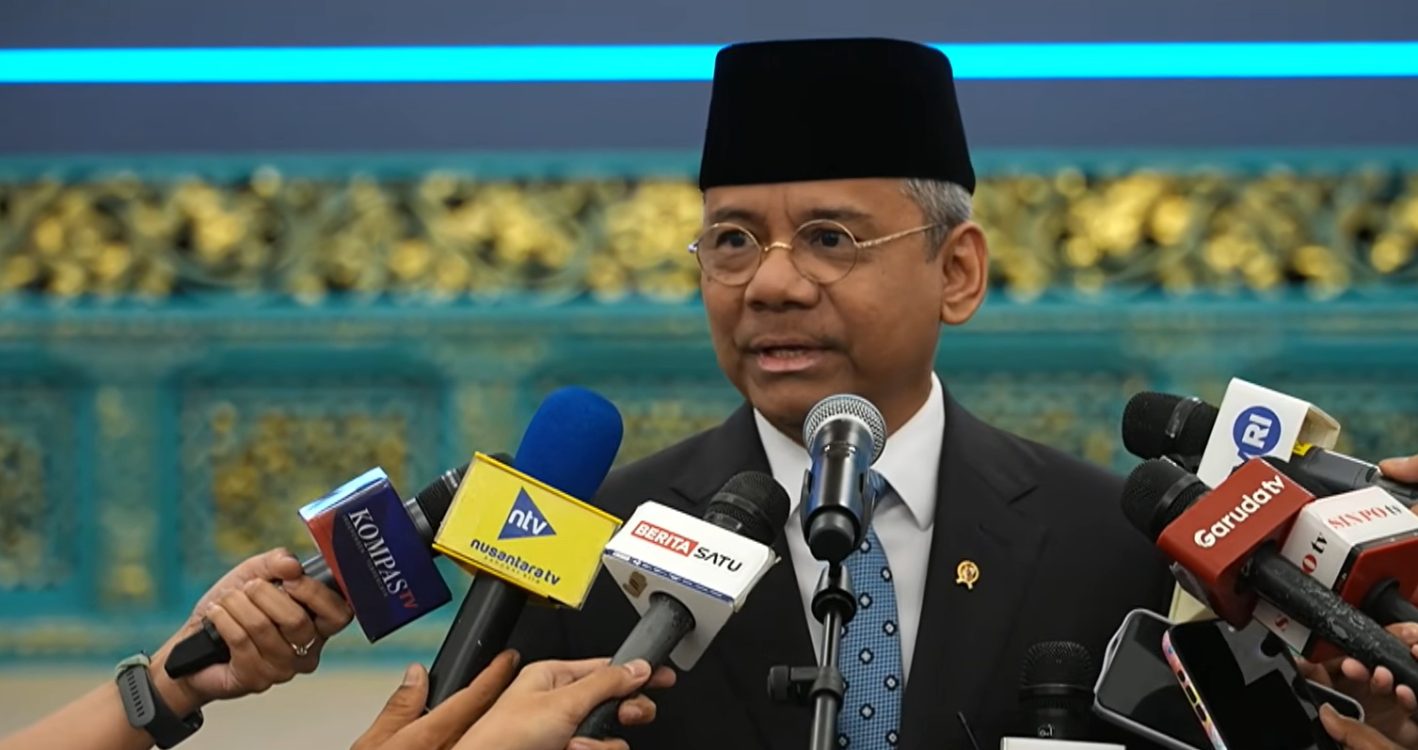


Headline.co.id, Jakarta ~ Tekanan terhadap rupiah berpotensi meningkat karena ekspektasi kenaikan suku bunga Federal Reserve (The Fed), harga minyak yang kembali menembus US$100 per barel, dan imbal hasil US Treasury 10 tahun yang mendekati lima persen. Kepala Ekonom Trimegah Sekuritas Indonesia Fakhrul Fulvian menilai kondisi tersebut membutuhkan strategi berlapis, bukan hanya mengandalkan BI Rate. Dalam keterangannya pada Senin (14/9/2026), ia menjelaskan penguatan rupiah perlu dilakukan melalui kombinasi kebijakan moneter, pasar obligasi, transaksi mata uang lokal, serta penguatan fundamental neraca pembayaran.
Fakhrul mengatakan tantangan yang dihadapi Indonesia bukan hanya arah suku bunga The Fed, tetapi juga perubahan harga modal global yang berpotensi berlangsung lebih lama. Apabila suku bunga global kembali meningkat, negara berkembang dapat menghadapi tekanan melalui penguatan dolar dan penyesuaian harga berbagai instrumen modal.
Tekanan Global Tak Cukup Diatasi dengan BI Rate
Menurut Fakhrul, BI Rate tetap penting sebagai jangkar kebijakan moneter. Namun, persoalan rupiah, likuiditas domestik, arus modal, dan inflasi yang dipicu kenaikan harga minyak memiliki sumber yang berbeda sehingga tidak seluruhnya dapat diatasi dengan instrumen suku bunga.
Konten ini adalah Iklan dari Platform MGID. Headline.co.id tidak terkait dengan materi konten ini.
“BI Rate tetap merupakan jangkar moneter. Tetapi persoalan rupiah, likuiditas domestik, capital flow dan inflasi akibat minyak tidak seluruhnya mempunyai penyakit yang sama. Karena itu obatnya juga tidak harus satu,” kata Fakhrul.
Ia menyebut ekspektasi suku bunga global yang tetap tinggi perlu diantisipasi. Bahkan, menurutnya, terdapat kemungkinan suku bunga global kembali naik sehingga tekanan terhadap pasar negara berkembang tidak hanya berasal dari dolar, tetapi juga dari penyesuaian harga modal secara menyeluruh.
“Higher-for-longer berarti bunga tidak turun. Yang perlu mulai kita antisipasi sekarang adalah kemungkinan bunga global justru harus naik lagi. Kalau itu terjadi, tekanan terhadap emerging markets akan datang bukan hanya melalui dolar, tetapi juga melalui repricing seluruh harga modal global,” ujarnya.
Yield SUN Perlu Diberi Ruang Menemukan Harga
Salah satu instrumen yang dinilai dapat menyerap tekanan global adalah pasar Surat Utang Negara (SUN). Ketika imbal hasil US Treasury meningkat, Fakhrul menilai yield SUN perlu diberi ruang untuk melakukan price discovery agar daya tarik aset Indonesia tetap terjaga.
Trimegah melihat yield SUN 10 tahun dapat bergerak menuju kisaran 7,3-7,5 persen jika diperlukan untuk mencapai market-clearing yield. Fakhrul menilai kenaikan tersebut tidak semestinya langsung dipandang sebagai kegagalan menjaga pasar.
“Kenaikan yield SUN menuju 7,3-7,5% tidak harus dilihat sebagai kegagalan menjaga pasar. Justru yield yang menemukan clearing price dapat menjadi salah satu guardrail bagi rupiah karena membantu mempertahankan daya tarik aset Indonesia ketika yield global naik,” katanya.
Menurut dia, mempertahankan yield domestik terlalu rendah saat risk-free rate global meningkat dapat mengurangi minat investor asing menempatkan dana di pasar Indonesia. Karena itu, sebagian penyesuaian dinilai lebih sehat apabila terjadi melalui pasar obligasi dan tidak seluruh tekanan diserap oleh nilai tukar.
“Kalau yield tidak diperbolehkan melakukan adjustment, tekanan akhirnya dapat berpindah ke rupiah. Saya lebih memilih sebagian adjustment terjadi secara sehat melalui bond market daripada seluruh shock harus diserap oleh currency,” ujar Fakhrul.
BI Memiliki Instrumen Selain Suku Bunga
Fakhrul memperkirakan Indonesia membutuhkan sekitar US$11 miliar capital inflow untuk membantu menjaga stabilitas neraca pembayaran dan rupiah. Namun, ia menilai Indonesia saat ini memiliki perangkat kebijakan yang lebih beragam dibandingkan periode tekanan eksternal sebelumnya.
Bank Indonesia, kata dia, tidak hanya memiliki BI Rate, tetapi juga instrumen intervensi pasar spot, Domestic Non-Deliverable Forward (DNDF), pengelolaan likuiditas, instrumen pasar uang dan valas, serta pengembangan Local Currency Transaction (LCT).
“Saya tidak melihat kondisi sekarang sebagai alasan untuk menjadi terlalu bearish terhadap rupiah. Tekanan memang ada, tetapi pelemahannya dari level saat ini seharusnya relatif terbatas apabila policy reaction function kita tepat,” katanya.
Ia menilai pelemahan rupiah masih dapat dijaga agar terbatas jika kebijakan dilakukan secara tepat dan konsisten. “Saya lihat potensi pelemahan rupiah hanya sampai ke 17.800,” ujar Fakhrul.
Ia menegaskan, strategi tersebut bukan berarti mempertahankan rupiah pada level tertentu dengan segala cara. Setiap tekanan perlu diserap oleh instrumen dan pasar yang sesuai dengan sumbernya. Kenaikan yield global dapat direspons melalui penyesuaian yield SUN, sedangkan volatilitas berlebihan di pasar valuta asing dapat diredam melalui intervensi BI.
“Kita jangan meminta BI Rate menyelesaikan semuanya,” tegasnya.
LCT Didorong Jadi Ekosistem Pembiayaan
Selain kebijakan moneter dan pasar obligasi, Fakhrul mendorong percepatan pengembangan Local Currency Transaction. Menurutnya, kerja sama transaksi menggunakan mata uang lokal tidak cukup hanya mengejar peningkatan nominal transaksi, tetapi perlu berkembang menjadi ekosistem likuiditas dan pembiayaan.
Indonesia telah memperluas LCT dengan Singapura untuk transaksi berjalan, investasi langsung, dan pembayaran lintas negara dalam rupiah serta dolar Singapura. Bank Indonesia juga memperkuat mekanisme renminbi melalui Renminbi Clearing Bank.
“LCT generasi pertama berbicara mengenai settlement. LCT berikutnya harus berbicara mengenai liquidity, hedging, trade finance dan investment financing,” ujarnya.
Fakhrul mengatakan tujuan LCT bukan menggantikan dolar AS, melainkan mengurangi ketergantungan pada satu sumber likuiditas eksternal. Ia mendorong pendalaman pasar IDR/CNY, IDR/JPY, IDR/SGD, dan IDR/MYR melalui direct quotation, penyedia likuiditas, swap, forward, serta fasilitas pembiayaan perdagangan.
Di sisi pemerintah, kebijakan perlu diarahkan untuk mengurangi kebutuhan valuta asing secara struktural dan meningkatkan pasokannya. Kebijakan energi seperti B50, peningkatan kapasitas produksi domestik, penguatan ekspor, percepatan investasi langsung asing, serta kebijakan yang menurunkan risiko berusaha dinilai penting.
“BI dapat membeli waktu dan meredam volatilitas. Tetapi pemerintah yang pada akhirnya harus memperbaiki struktur kebutuhan dan pasokan valuta asing Indonesia,” kata Fakhrul.
Ia menambahkan, Indonesia perlu mengurangi ketergantungan pada portfolio inflow dengan membangun struktur arus modal yang lebih berimbang portfolio, investasi langsung asing, dan pembiayaan sektor swasta.
“Indonesia tidak mungkin menginginkan pada saat bersamaan suku bunga semakin murah, yield obligasi tetap rendah, rupiah terus menguat dan capital inflow tetap besar ketika harga modal global sedang naik. Salah satu harga harus melakukan adjustment,” ujarnya.