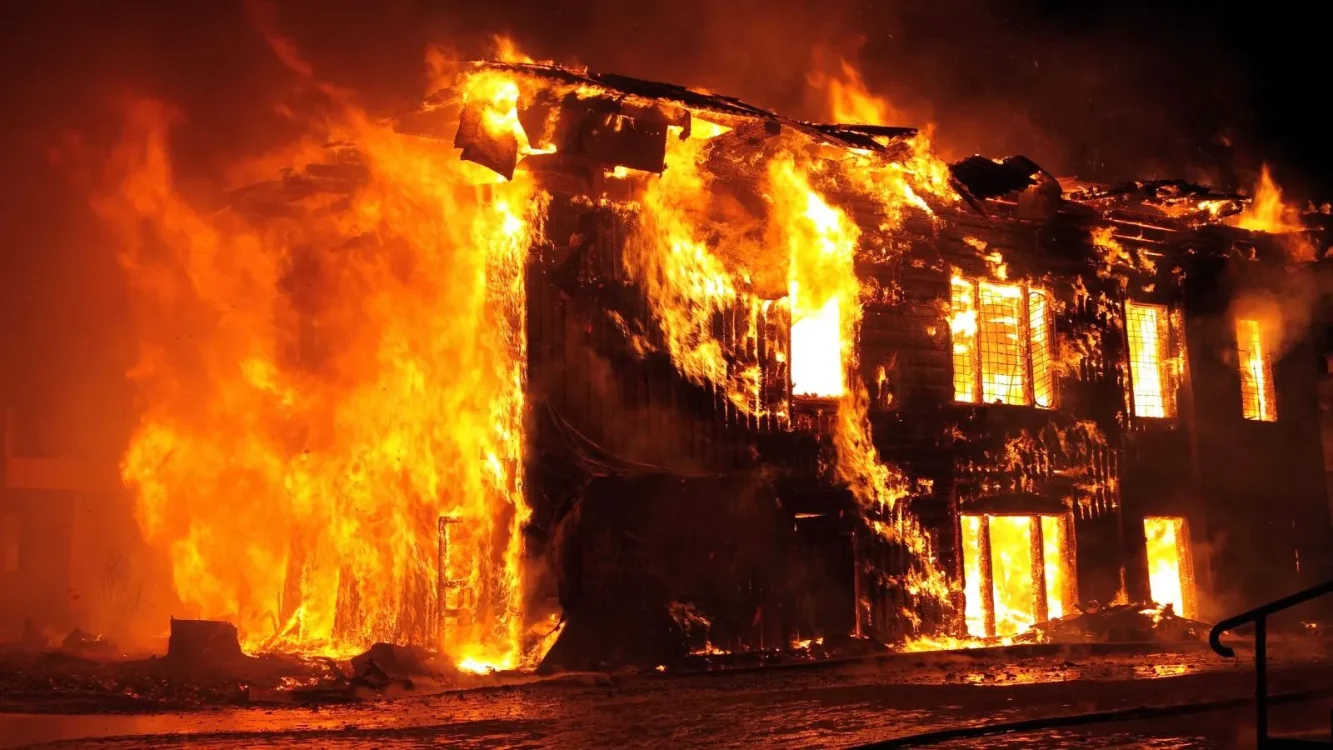
Headline.co.id, Jakarta ~ Memiliki rumah, ruko, kantor atau tempat usaha berarti ada aset bernilai yang perlu dijaga dalam jangka panjang. Salah satu risiko yang patut diperhitungkan adalah kebakaran karena dampaknya tidak hanya merusak bangunan, tetapi juga dapat menghancurkan berbagai barang di dalamnya.
Perlindungan terhadap risiko tersebut dapat membantu pemilik properti mengurangi beban finansial ketika musibah terjadi. Namun, sebelum memilih produk asuransi kebakaran, penting untuk memahami cakupan manfaat, risiko yang dijamin, pengecualian serta hal-hal yang perlu diperhatikan dalam polis.
Mengapa Perlindungan Kebakaran Penting?
Kebakaran dapat terjadi karena berbagai sebab, mulai dari korsleting listrik hingga sumber api yang tidak terduga. Ketika api menyebar, kerusakan bisa terjadi pada struktur bangunan sekaligus perabot, perlengkapan, mesin atau persediaan barang. Biaya pemulihannya pun dapat menjadi beban besar apabila seluruhnya harus ditanggung sendiri.
Konten ini adalah Iklan dari Platform MGID. Headline.co.id tidak terkait dengan materi konten ini.
Perlindungan kebakaran bukan hanya soal mengganti kerugian setelah kejadian. Produk ini dapat menjadi bagian dari perencanaan pengelolaan risiko aset, terutama bagi properti yang digunakan untuk kegiatan usaha. Pemilik dapat mempertimbangkan nilai bangunan dan isi properti agar jumlah pertanggungan yang dipilih sesuai kebutuhan.
Apa Saja yang Bisa Ditanggung?
Pada MPMInsurance, perlindungan properti untuk risiko kebakaran mencakup kerugian atau kerusakan akibat kebakaran, asap, sambaran petir, ledakan dan kejatuhan pesawat terbang sesuai ketentuan polis. Cakupan tersebut dapat melindungi bangunan maupun harta benda yang menjadi objek pertanggungan.
Selain perlindungan dasar, MPMInsurance juga menyediakan pilihan jaminan lain dalam produk properti, seperti semua risiko properti dan gempa bumi. Perbedaan cakupan ini penting diperhatikan karena tidak semua kejadian otomatis masuk dalam perlindungan kebakaran. Risiko seperti banjir atau tanah longsor misalnya, memiliki ketentuan tersendiri dan dapat membutuhkan perlindungan tambahan.
Memahami asuransi kebakaran dalam proses pemilihan juga berarti membaca pengecualian dengan teliti. Kerugian akibat kesengajaan, pencurian atau kondisi tertentu yang tidak dijamin polis tidak serta-merta dapat diajukan sebagai klaim. Dengan memahami batas perlindungan sejak awal, pemilik properti dapat menghindari ekspektasi yang keliru ketika terjadi kerugian.
Hal yang Perlu Dicek Sebelum Memilih
Besaran premi bukan satu-satunya faktor yang perlu diperhatikan. Lokasi dan penggunaan bangunan, nilai properti serta karakteristik konstruksi dapat memengaruhi pertimbangan dalam menentukan premi. Properti yang digunakan sebagai rumah tinggal tentu memiliki karakter risiko berbeda dengan gudang, ruko atau tempat usaha.
Pemilik juga sebaiknya memastikan apa saja yang didaftarkan sebagai objek pertanggungan. Apakah hanya bangunan atau termasuk isi seperti perabot, peralatan, mesin dan persediaan barang? Detail tersebut penting karena kerugian yang dapat dipertimbangkan dalam klaim bergantung pada objek dan nilai pertanggungan yang tercantum dalam polis.
Bagaimana dengan Proses Klaim?
Ketika musibah terjadi, proses klaim menjadi bagian penting dari pengalaman menggunakan perlindungan. MPMInsurance menyediakan pengajuan klaim properti melalui formulir pelaporan yang meminta informasi seperti tanggal dan lokasi kejadian, kronologi, jenis kerusakan atau kerugian serta barang yang rusak atau hilang. Estimasi kerugian bangunan dan isi juga perlu dicantumkan dalam formulir.
Proses yang jelas membantu pemilik properti menyiapkan informasi dengan lebih terarah. Dokumentasi kondisi sebelum dan sesudah kejadian juga sebaiknya disimpan, bersama dokumen kepemilikan dan bukti lain yang relevan. Namun, pengajuan dan pembayaran klaim tetap mengikuti hasil penilaian serta ketentuan polis yang berlaku.
Pertimbangkan Perlindungan Secara Menyeluruh
Memilih perlindungan properti sebaiknya dilakukan dengan melihat kebutuhan secara utuh, bukan sekadar mencari premi yang paling murah. Kenali risiko di sekitar properti, hitung nilai aset secara realistis, pahami pengecualian, lalu bandingkan cakupan yang tersedia. Dengan begitu, perlindungan asuransi kebakaran yang dipilih dapat lebih sesuai dengan kondisi aset dan kemampuan finansial pemiliknya.
Dukung jurnalis Headline.co.id secara gratis Atau Berkontribusi Traktir KopiUntuk pengembangan Headline Media
Gambar tidak dapat dimuat.