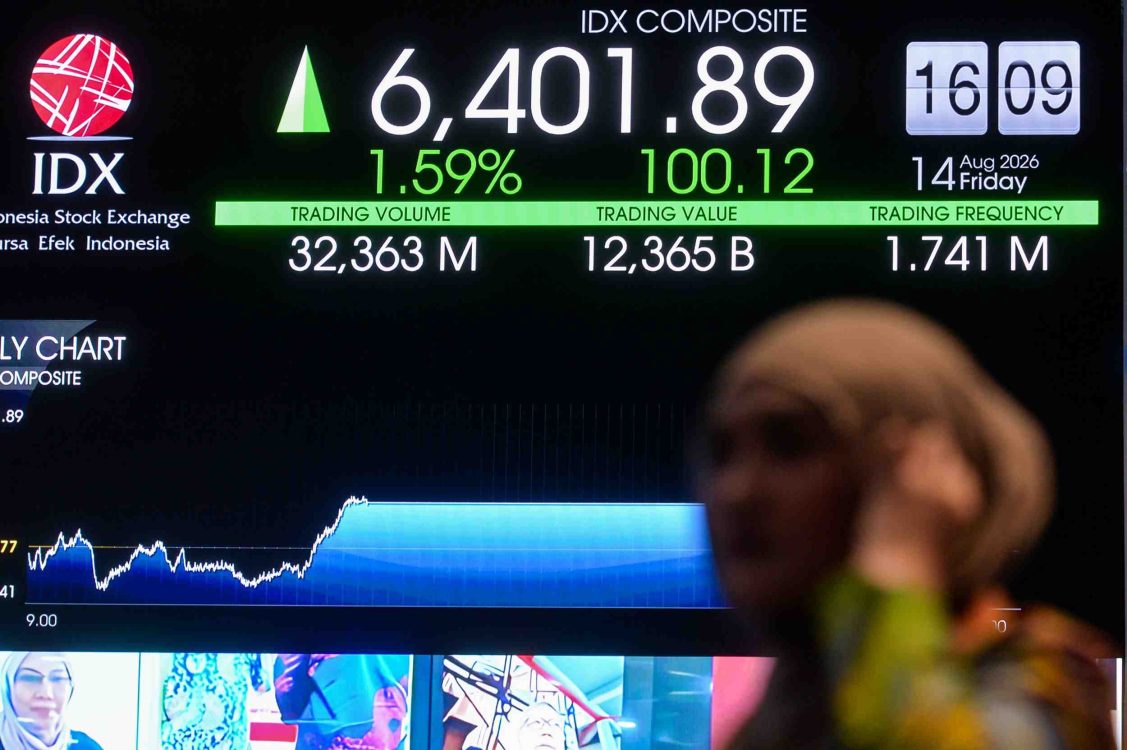
Headline.co.id ~ Evaluasi Morgan Stanley Capital International (MSCI) terhadap pasar saham Indonesia mendorong Kepala Ekonom Trimegah Sekuritas Indonesia Fakhrul Fulvian mengusulkan enam langkah untuk menjaga ketahanan keuangan nasional. Usulan itu disampaikan di tengah konsultasi mengenai kemungkinan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market, yang berpotensi memengaruhi aliran modal asing, rupiah, dan neraca pembayaran. Evaluasi indeks pada November 2026 menjadi salah satu perkembangan yang perlu dicermati, sementara keputusan akhir dijadwalkan paling lambat Juni 2027. Untuk mengantisipasi dampaknya, Fakhrul mendorong penguatan pasar obligasi, instrumen pembiayaan internasional, investor domestik, serta koordinasi fiskal dan moneter.
Menurut Fakhrul, risiko MSCI tidak hanya berkaitan dengan posisi Indonesia dalam indeks global atau kemungkinan berkurangnya investasi asing di pasar saham. Perubahan alokasi portofolio juga dapat memberi tekanan pada neraca pembayaran atau Balance of Payments, terutama jika berdampak pada nilai tukar rupiah.
“Indonesia perlu merespons perkembangan MSCI dengan strategi yang lebih luas. Apabila terjadi pengurangan alokasi investasi asing pada pasar saham, kita perlu menyiapkan sumber aliran modal pengganti melalui pasar obligasi dan instrumen pembiayaan internasional lainnya,” ujar Fakhrul dalam keterangannya, Kamis (12/11/2026).
Konten ini adalah Iklan dari Platform MGID. Headline.co.id tidak terkait dengan materi konten ini.
Enam langkah menghadapi risiko MSCI
Langkah pertama yang diusulkan adalah memberi ruang bagi imbal hasil atau yield Surat Berharga Negara (SBN) untuk menyesuaikan diri dengan kondisi pasar internasional. Yield yang kompetitif dapat membuat obligasi pemerintah lebih menarik bagi investor global. Menurut Fakhrul, kenaikan yield yang terukur tidak selalu berdampak negatif karena dapat meningkatkan minat terhadap aset berdenominasi rupiah dan mendukung pasokan valuta asing.
Namun, penyesuaian yield perlu memperhitungkan biaya pembiayaan pemerintah. Jika imbal hasil terlalu tinggi, beban pembayaran bunga negara dapat meningkat.
Kedua, pemerintah perlu menyiapkan aliran modal masuk ke pasar obligasi atau bond inflow untuk mengantisipasi kemungkinan arus modal keluar dari pasar saham (equity outflow). Upaya yang disebut Fakhrul mencakup perluasan basis investor SBN, penguatan komunikasi dengan investor obligasi internasional, dan optimalisasi strategi penerbitan surat utang negara.
“Kalau kita sudah dapat mengidentifikasi potensi keluarnya modal dari pasar saham, kita juga harus mempersiapkan dari mana modal penggantinya akan datang. Salah satu jalur yang dapat diperkuat adalah investasi asing pada SBN,” kata Fakhrul.
Ia mengingatkan, penambahan arus modal ke obligasi tetap perlu disertai diversifikasi sumber pembiayaan. Ketergantungan berlebihan pada investasi portofolio jangka pendek dapat membuat neraca pembayaran rentan terhadap perubahan sentimen global.
Langkah ketiga adalah memperkuat intermediasi keuangan internasional. Fakhrul menyoroti fasilitas foreign exchange swap (FX swap) yang lebih kompetitif dan terukur untuk membantu investor mengelola kebutuhan valuta asing serta biaya lindung nilai atau hedging. Ia juga mendorong pengembangan Managed External Intermediation, yakni kerja sama intermediasi pembiayaan dengan lembaga keuangan internasional, termasuk dari Jepang, Korea Selatan, Tiongkok, Taiwan, dan Singapura.
Menurut Fakhrul, keputusan investor asing tidak hanya ditentukan oleh imbal hasil, tetapi juga biaya lindung nilai dan ketersediaan likuiditas valuta asing. Fasilitas tersebut, karena itu, perlu memiliki batasan dan persyaratan serta disertai pengelolaan risiko yang jelas agar tidak membebani Bank Indonesia (BI) secara berlebihan.
Investor domestik dan sumber pembiayaan diperkuat
Langkah keempat adalah memperbesar peran dana pensiun, perusahaan asuransi, dan investor institusional domestik lainnya di pasar saham. Basis investor jangka panjang yang lebih kuat dinilai dapat mengurangi ketergantungan pasar modal pada keputusan alokasi modal asing dan membantu daya tahan pasar saat arus investasi global berubah.
Untuk mendukungnya, pemerintah dan Otoritas Jasa Keuangan (OJK) perlu mengevaluasi kebijakan investasi serta memperkuat tata kelola dana pensiun dan asuransi. Perluasan peran investor institusional tetap harus mempertimbangkan kewajiban jangka panjang, profil risiko, dan prinsip kehati-hatian masing-masing lembaga.
Kelima, pemerintah perlu mendiversifikasi pembiayaan internasional melalui pilihan seperti penerbitan obligasi internasional, penjajakan Panda Bond berdenominasi renminbi, dan penguatan kerja sama transaksi menggunakan mata uang lokal. Pemilihan instrumen perlu memperhatikan biaya dana, kesesuaian mata uang dengan sumber pendapatan, tenor, serta kemampuan membayar kembali.
“Ketergantungan yang terlalu besar pada satu kelompok investor membuat neraca pembayaran lebih rentan terhadap perubahan sentimen global. Diversifikasi pembiayaan, baik melalui obligasi internasional maupun kerja sama keuangan bilateral, merupakan bagian dari strategi memperkuat ketahanan eksternal,” ujar Fakhrul.
Koordinasi fiskal dan moneter serta reformasi pasar
Langkah keenam adalah memperjelas pembagian peran fiskal dan moneter dalam menjaga stabilitas neraca pembayaran. BI, menurut Fakhrul, perlu berfokus pada stabilitas moneter, kecukupan likuiditas, pengelolaan risiko valuta asing, dan kelancaran fungsi pasar keuangan. Kementerian Keuangan perlu memperkuat strategi pendanaan negara, menjaga kredibilitas fiskal, serta memastikan instrumen keuangan pemerintah tetap menarik bagi investor internasional.
“Bank Indonesia tidak seharusnya menanggung seluruh beban penyesuaian neraca pembayaran melalui intervensi valuta asing maupun pembelian obligasi. Kementerian Keuangan juga perlu mengambil peran aktif dalam membangun daya tarik aset keuangan Indonesia,” tegasnya.
Fakhrul menyatakan koordinasi fiskal dan moneter bukan untuk menghilangkan mekanisme pasar. Tujuannya memastikan penyesuaian berlangsung terukur, tanpa mengabaikan independensi BI dan disiplin fiskal pemerintah. Koordinasi BI, Kementerian Keuangan, OJK, dan otoritas pasar modal juga diperlukan agar penyesuaian di pasar keuangan tidak berkembang menjadi tekanan yang lebih luas terhadap stabilitas ekonomi.
Di luar langkah-langkah tersebut, ia mengingatkan bahwa penguatan stabilitas keuangan tidak menggantikan kebutuhan memperbaiki transparansi dan tata kelola pasar modal sesuai perhatian MSCI. Dalam jangka pendek, pemerintah dan otoritas keuangan perlu menjaga stabilitas arus modal dan kelancaran pasar. Dalam jangka menengah, pembenahan tata kelola, pendalaman pasar keuangan, dan perluasan sumber pembiayaan perlu dipercepat. Sementara dalam jangka panjang, penguatan ekspor, investasi langsung, dan kapasitas ekonomi menghasilkan devisa dinilai penting untuk mengurangi kerentanan terhadap perubahan aliran modal portofolio.
“Kita tidak sedang berusaha menyelamatkan sebuah indeks. Kita sedang memastikan bahwa Indonesia tetap menjadi tempat yang menarik bagi modal internasional, apa pun keputusan MSCI,” ujar Fakhrul.
Ia menilai evaluasi MSCI dapat menjadi momentum untuk membangun struktur pasar keuangan yang lebih seimbang, dengan basis investor domestik yang lebih kuat, sumber pembiayaan internasional yang lebih beragam, dan koordinasi fiskal serta moneter yang lebih efektif.
Dukung jurnalis Headline.co.id secara gratis Atau Berkontribusi Traktir KopiUntuk pengembangan Headline Media
Gambar tidak dapat dimuat.