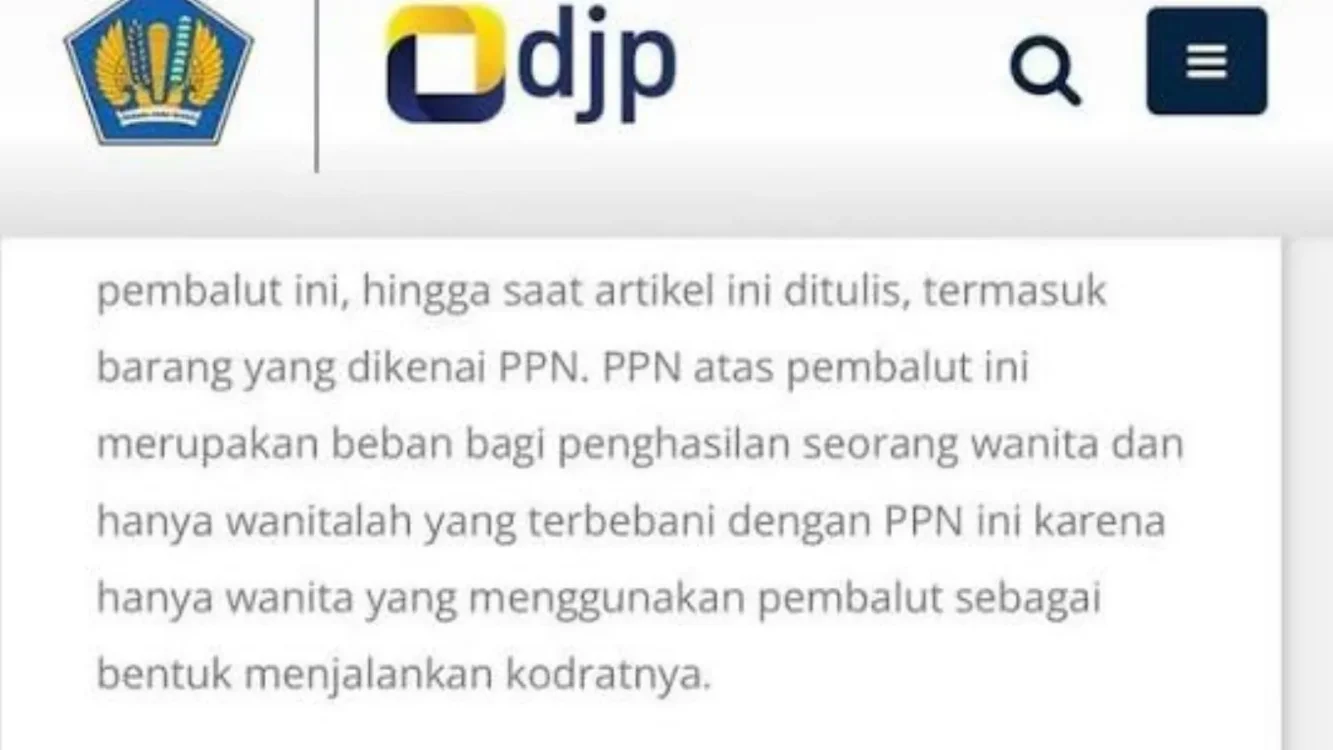
Headline.co.id, Jakarta ~ Pembalut kena PPN 12 persen menjadi pertanyaan masyarakat setelah muncul perdebatan mengenai pajak produk sanitasi menstruasi di media sosial. Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menjelaskan bahwa meskipun tarif PPN secara umum ditetapkan sebesar 12 persen, beban pajak efektif untuk pembalut sebagai barang nonmewah tetap setara dengan 11 persen. Penjelasan tersebut disampaikan Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, di Jakarta, Kamis (29/10/2026), menyusul sorotan publik terhadap pengenaan pajak atas kebutuhan perempuan.
Isu pembalut kena PPN menjadi perhatian karena sebagian masyarakat menganggap kenaikan tarif PPN menjadi 12 persen secara otomatis menambah beban pajak seluruh barang konsumsi. Padahal, pemerintah menerapkan mekanisme penghitungan khusus untuk barang nonmewah sehingga tarif efektif yang dibayarkan konsumen tidak berubah menjadi 12 persen.
Menanggapi pertanyaan mengenai pembalut kena PPN, DJP menegaskan bahwa produk tersebut tetap tergolong Barang Kena Pajak (BKP) dan belum mendapatkan fasilitas pembebasan pajak. Namun, besaran PPN yang dikenakan perlu dibedakan antara tarif nominal yang tercantum dalam peraturan dan tarif efektif setelah memperhitungkan Dasar Pengenaan Pajak (DPP).
Konten ini adalah Iklan dari Platform MGID. Headline.co.id tidak terkait dengan materi konten ini.
DJP Pastikan Tarif Efektif PPN Pembalut 11 Persen
Inge menjelaskan bahwa pembalut yang diperjualbelikan di Indonesia termasuk barang yang dikenai PPN sepanjang transaksi penyerahannya memenuhi persyaratan perpajakan.
“Pada prinsipnya, pembalut yang diperdagangkan di Indonesia merupakan Barang Kena Pajak (BKP) yang dikenai Pajak Pertambahan Nilai (PPN), sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku,” ujar Inge.
Dalam ketentuan perpajakan yang berlaku, tarif PPN secara nominal ditetapkan sebesar 12 persen. Namun, penghitungan untuk barang nonmewah menggunakan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual.
Melalui skema tersebut, beban PPN efektif menjadi sebesar 11 persen dari harga jual sebelum pajak.
Artinya, penerapan tarif nominal 12 persen tidak serta-merta membuat pembalut dikenai beban pajak efektif sebesar 12 persen.
Perbedaan antara tarif nominal dan tarif efektif inilah yang perlu dipahami masyarakat agar tidak keliru menafsirkan besaran pajak ketika membeli produk pembalut.
Mengapa Tarif PPN 12 Persen, tetapi yang Dibayar 11 Persen?
Mekanisme penghitungan PPN untuk barang nonmewah diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 131 Tahun 2024.
Aturan tersebut menetapkan penggunaan Dasar Pengenaan Pajak berupa nilai lain sebesar 11/12 dari harga jual untuk barang nonmewah yang mengikuti skema tersebut.
Secara sederhana, tarif nominal PPN sebesar 12 persen tidak langsung dikalikan dengan seluruh harga jual barang.
Penghitungannya terlebih dahulu menggunakan DPP nilai lain, yakni 11/12 dari harga jual sebelum pajak.
Rumus penghitungan PPN untuk barang nonmewah adalah sebagai berikut:
PPN = 12% × (11/12 × Harga Jual)
Hasil perhitungan tersebut setara dengan:
PPN Efektif = 11% × Harga Jual
Dengan demikian, tarif efektif yang digunakan dalam penghitungan PPN pembalut tetap sebesar 11 persen.
Mekanisme ini berbeda dengan pengenaan PPN terhadap barang tergolong mewah yang mengikuti ketentuan tarif 12 persen atas dasar pengenaan pajak berupa harga jual.
Simulasi Harga Pembalut Setelah Dikenai PPN
Untuk memudahkan pemahaman, penghitungan PPN pembalut dapat dilihat melalui sejumlah contoh harga.
Apabila satu kemasan pembalut memiliki harga jual sebelum PPN sebesar Rp10.000, besaran pajak efektif 11 persen adalah Rp1.100. Dengan demikian, total harga setelah PPN menjadi Rp11.100.
Jika harga sebelum pajak sebesar Rp20.000, PPN yang dikenakan adalah Rp2.200 sehingga total harga menjadi Rp22.200.
Sementara itu, untuk pembalut dengan harga sebelum pajak sebesar Rp30.000, besaran PPN adalah Rp3.300 dan total harga setelah pajak menjadi Rp33.300.
Berikut ilustrasi penghitungan PPN pembalut:
| Harga sebelum PPN | PPN efektif 11% | Total setelah PPN |
|---|---|---|
| Rp10.000 | Rp1.100 | Rp11.100 |
| Rp15.000 | Rp1.650 | Rp16.650 |
| Rp20.000 | Rp2.200 | Rp22.200 |
| Rp25.000 | Rp2.750 | Rp27.750 |
| Rp30.000 | Rp3.300 | Rp33.300 |
| Rp50.000 | Rp5.500 | Rp55.500 |
Penghitungan tersebut hanya merupakan ilustrasi berdasarkan ketentuan tarif efektif 11 persen, bukan daftar harga pembalut yang berlaku di pasaran.
Selain itu, jika harga yang tertera pada produk sudah termasuk PPN, konsumen tidak perlu menambahkan pajak sebesar 11 persen lagi terhadap harga tersebut.
Mengapa Pembalut Tetap Dikenai Pajak?
Selain mempertanyakan besaran tarif, masyarakat juga menyoroti alasan pembalut masih dikenai PPN meskipun merupakan kebutuhan rutin perempuan.
Menurut DJP, perlakuan pajak atas produk pembalut mengikuti ketentuan umum mengenai Barang Kena Pajak.
Pada prinsipnya, barang konsumsi yang memenuhi ketentuan sebagai objek PPN dapat dikenai pajak, kecuali barang yang mendapat pengecualian atau fasilitas pembebasan berdasarkan peraturan perundang-undangan.
Fasilitas tersebut diberikan kepada kelompok barang tertentu yang telah ditetapkan pemerintah.
Salah satu aturan yang mengatur pembebasan PPN adalah Peraturan Pemerintah Nomor 49 Tahun 2022. Regulasi tersebut mengatur fasilitas perpajakan bagi sejumlah kelompok barang dan jasa tertentu.
Namun, pembalut belum termasuk barang yang memperoleh fasilitas pembebasan PPN.
“Secara ketentuan, fasilitas pembebasan PPN diberikan untuk jenis barang tertentu yang telah ditetapkan dalam peraturan perundang-undangan. Pembalut belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan tersebut,” jelas Inge.
Dengan demikian, alasan pembalut masih dikenai PPN bukan karena produk tersebut digolongkan sebagai barang mewah, melainkan karena belum memperoleh fasilitas pembebasan pajak.
Apakah PPN Pembalut Merupakan Pajak Menstruasi?
Polemik pengenaan PPN terhadap pembalut turut memunculkan istilah period tax atau tampon tax dalam perbincangan publik.
Istilah tersebut digunakan untuk membahas pajak yang dikenakan pada produk sanitasi menstruasi, termasuk pembalut, tampon, dan produk kebersihan menstruasi lainnya.
Sebagian masyarakat menilai produk menstruasi seharusnya mendapatkan perlakuan khusus karena digunakan untuk memenuhi kebutuhan biologis yang tidak dapat dihindari.
Namun, DJP menegaskan bahwa PPN atas pembalut bukan pajak yang dirancang secara khusus untuk perempuan.
“Perlu kami tegaskan bahwa PPN atas pembalut bukan merupakan pajak yang secara khusus dikenakan kepada perempuan atau atas menstruasi, melainkan bagian dari sistem PPN yang berlaku atas konsumsi barang sesuai dengan ketentuan perpajakan,” tegas Inge.
Penjelasan tersebut menegaskan bahwa dasar pengenaan PPN adalah objek barang yang dikonsumsi, bukan jenis kelamin orang yang membelinya.
Meski demikian, persoalan keterjangkauan produk menstruasi tetap menjadi perhatian dalam diskusi publik mengenai kebijakan perpajakan.
Apakah PPN Pembalut Bisa Dihapus?
Kemungkinan pembebasan PPN terhadap pembalut menjadi salah satu isu yang muncul seiring meningkatnya perhatian masyarakat.
DJP mengungkapkan bahwa hingga saat ini belum terdapat kajian resmi yang diajukan kepada pemerintah mengenai pembebasan PPN untuk produk sanitasi menstruasi.
“Sampai dengan saat ini, belum terdapat kajian resmi yang diajukan kepada pemerintah terkait hal tersebut,” kata Inge.
Ia menjelaskan bahwa pembahasan mengenai perlakuan perpajakan terhadap produk menstruasi perlu memperhatikan karakteristik masing-masing barang.
Pasalnya, produk sanitasi menstruasi yang beredar di pasaran memiliki jenis, karakteristik, dan nilai tambah yang berbeda.
“Terkait pembalut atau produk sanitari menstruasi, saat ini terdapat beragam produk dengan karakteristik dan nilai tambah yang berbeda-beda. Oleh karena itu, pembahasan mengenai perlakuan perpajakannya perlu mempertimbangkan berbagai aspek, termasuk karakteristik produk, ketentuan perpajakan yang berlaku, serta dampaknya bagi masyarakat,” terang Inge.
Selain aspek teknis dan hukum, pemerintah perlu mempertimbangkan dampak kebijakan terhadap penerimaan negara dan kesejahteraan masyarakat sebelum menentukan perubahan perlakuan pajak.
Hingga Kamis (29/10/2026), belum ada kebijakan baru yang membebaskan pembalut dari PPN.
Dengan demikian, masyarakat perlu memahami dua ketentuan utama yang berlaku. Pertama, pembalut masih merupakan Barang Kena Pajak. Kedua, meskipun tarif PPN nominal sebesar 12 persen, beban pajak efektif untuk pembalut tetap setara dengan 11 persen melalui mekanisme DPP nilai lain sebesar 11/12 dari harga jual.
Dukung jurnalis Headline.co.id secara gratis Atau Berkontribusi Traktir KopiUntuk pengembangan Headline Media
Gambar tidak dapat dimuat.